Domain wein-genuß.de kaufen?
Wir ziehen mit dem Projekt
wein-genuß.de um.
Sind Sie am Kauf der Domain
wein-genuß.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wein-genuß.de kaufen?
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
Ähnliche Suchbegriffe für Abschreibungen
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Vogt, Ernst: WeinbauWeinbau , Das Buch führt gründlich in den Weinbau ein und beschreibt alle Grundlagen, praktischen Verfahren und Erfordernisse zur selbständigen Führung eines Weinbaubetriebes, von der Neuanlage einer Rebfläche bis zur Traubenlese. Neben den wichtigsten Rebsorten werden die Wege und Ziele der Rebenzüchtung sowie die Durchführung der Propfrebenherstellung bei der Rebenveredelung dargestellt. Der Schutz der Reben vor Krankheiten und Schädlingen sowie der Bodenschutz erfordern zur Erhaltung der Umwelt große Sachkenntnis und werden daher umfassend dargestellt. Ohne Kenntnisse der Betriebs- und Arbeitswirtschaft, der EDV sowie der rechtlichen Grundlagen kann der Weinbau heute nicht betrieben werden. Daher werden auch diese Bereiche ausführlich angesprochen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8., völlig neubearb. A., Erscheinungsjahr: 20001101, Produktform: Leinen, Autoren: Vogt, Ernst~Schruft, Günter, Auflage: 00008, Auflage/Ausgabe: 8., völlig neubearb. A, Seitenzahl/Blattzahl: 456, Abbildungen: 101 Farbfotos, 104 SW-Abb., 100 Tab., Keyword: Obst- und Weinbau, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Wein / Anbau, Herstellung, Fachkategorie: Weinanbau~Erwachsenenbildung, lebenslanges Lernen~Unterricht und Didaktik: Berufsausbildung, Bildungszweck: Für die Berufsbildung, Warengruppe: HC/Umwelt/Landwirtschaft, Gartenbau, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ulmer Eugen Verlag, Verlag: Ulmer Eugen Verlag, Verlag: Verlag Eugen Ulmer, Länge: 233, Breite: 179, Höhe: 25, Gewicht: 895, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800157167, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bauer, Karl: WeinbauWeinbau , Die Produktion hochwertiger Trauben erfordert die Beachtung vieler Faktoren wie die Abstimmung der Sorte auf die Lage, die Auswahl der Erziehung, die Abfolge von Pflege- und Pflanzenschutzmaßnahmen. Voraussetzung für die Produktion qualitativ hochwertiger Weine sind gesunde und entsprechend versorgte Rebstöcke. Der Weingarten ist in seiner Gesamtheit und als Netzwerk zu sehen. Alle Maßnahmen sollten im Einklang mit der Natur so ausgerichtet sein, dass die Produktionsgrundlagen nicht nur erhalten bleiben, sondern auf Dauer verbessert werden. Für langjährige Kulturen wie es Weinreben sind, sollte der nachhaltigen Bewirtschaftung besondere Bedeutung zukommen. Besondere Herausforderungen für den Weinbau ergeben sich durch den fortschreitenden Klimawandel und neue, vom Süden eingewanderte Schädlinge und Krankheiten. Folglich kann das Management eines Weingartens nicht ein statischer Zustand sein, sondern sollte ständig an die aktuellen Herausforderungen angepasst werden. Dieses Fachbuch beinhaltet alle heute üblichen Produktionsmethoden wie Integrierte, Organisch Biologische und Biodynamische. Wesentliche Basis sind Methoden die naturwissenschaftlich darstellbar oder zumindest empirisch nachvollziehbar sind. Die Unterschiede der Integrierten Produktion zum "Organisch-biologischen" und "Biologisch-dynamischen Weinbau" sind gegenübergestellt. Als Lehr- und Fachbuch konzipiert, ist es durch seinen systematischen Aufbau sowohl für Praktiker als auch für Schüler und Studenten an mittleren und höheren Schulen ein unentbehrliches Standardwerk zum Thema zeitgemäßer Weinbau. Die vorliegende Auflage dieses Fachbuches wurde im Sinne der Lehrpläne mit allen notwendigen Ergänzungen und Änderungen versehen, wobei der ökologische Gedanke und die "Integrierte Produktion im Weinbau" in den Vordergrund gestellt wurden. , Zündvorrichtungen > Zünd- & Glühanlagen , Auflage: 13., aktualisierte Auflage, Erscheinungsjahr: 201912, Produktform: Kartoniert, Beilage: GEKL, Autoren: Bauer, Karl~Regner, Ferdinand~Friedrich, Barbara, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte Auflage, Seitenzahl/Blattzahl: 480, Abbildungen: durchgehend farbige Abbildungen, Keyword: Keltern; Rebe; Wein; Weinanbau; Weinherstellung, Fachkategorie: Weinanbau, Warengruppe: HC/Themenkochbücher, Fachkategorie: Essen und Trinken: Weine, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cadmos Verlag GmbH, Verlag: Cadmos Verlag GmbH, Verlag: Cadmos Verlag GmbH, Länge: 238, Breite: 169, Höhe: 43, Gewicht: 1482, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A34717581 A29745524 A22279781 A21712054, Vorgänger EAN: 9783704022844, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,46,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT"Vliestapete, WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT"Vliestapete, WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter



-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
Top-Angebote
Produkte zum Begriff Abschreibungen:
-
Papermoon "WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT"Vliestapete, WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...88,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
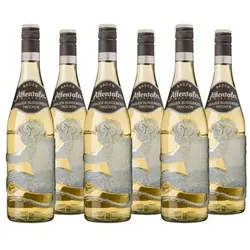
AFFENTALER WEIN 6 Affenflaschen Grauburgunder QbA trocken Jahrgang 2025Grauburgunder in kultigen Affenflaschen AFFENTALER verbindet badische Weintradition mit dem Charme der berühmten, handbemalten Affenflasche – ein Sammlerstück, das Genießerherzen höherschlagen lässt und mit einem kräfitg-belebenden Grauburgunder QbA begeistert. Was erhalte ich? 6 x Grauburgunder QbA trocken, Jahrgang 2025, je 0,75 l Auf einen Blick in traditionellen, handbemalten Affenflaschen – ein Markenzeichen seit 1949 Alkoholgehalt 12,5 % vol. wunderschöne grüngelbe Farbe erfrischender Duft nach Apfel und Birne kräftig und belebend, mit großer Nachhaltigkeit im Geschmack hervorragender Begleiter zu gebratenem Fisch, Lamm, Wildgerichten und Gemüse empfohlene Trinktemperatur: 8-10 °C Lagerfähigkeit ca. 2-3 Jahre enthält Sulfite exklusiv bei QVC Jugendschutzhinweis kein Verkauf von alkoholischen Getränken oder Lebensmitteln an Personen unter 18 Jahren Gut zu wissen Die Produktverpackung und zugehörige Dokumente enthalten möglicherweise Angaben, die über die auf unserer Internetseite/telefonisch gemachten Angaben hinausgehen und/oder sich von ihnen unterscheiden. Bitte lies daher vor Gebrauch der Ware stets sorgfältig die Etiketten, Warnhinweise und Anleitungen, die mitgeliefert werden. Identifikationsnummer GTIN: 040005015443044,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Vogt, Ernst: WeinbauWeinbau , Das Buch führt gründlich in den Weinbau ein und beschreibt alle Grundlagen, praktischen Verfahren und Erfordernisse zur selbständigen Führung eines Weinbaubetriebes, von der Neuanlage einer Rebfläche bis zur Traubenlese. Neben den wichtigsten Rebsorten werden die Wege und Ziele der Rebenzüchtung sowie die Durchführung der Propfrebenherstellung bei der Rebenveredelung dargestellt. Der Schutz der Reben vor Krankheiten und Schädlingen sowie der Bodenschutz erfordern zur Erhaltung der Umwelt große Sachkenntnis und werden daher umfassend dargestellt. Ohne Kenntnisse der Betriebs- und Arbeitswirtschaft, der EDV sowie der rechtlichen Grundlagen kann der Weinbau heute nicht betrieben werden. Daher werden auch diese Bereiche ausführlich angesprochen. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 8., völlig neubearb. A., Erscheinungsjahr: 20001101, Produktform: Leinen, Autoren: Vogt, Ernst~Schruft, Günter, Auflage: 00008, Auflage/Ausgabe: 8., völlig neubearb. A, Seitenzahl/Blattzahl: 456, Abbildungen: 101 Farbfotos, 104 SW-Abb., 100 Tab., Keyword: Obst- und Weinbau, Fachschema: Berufsausbildung~Duales System (Ausbildung)~Lehre (Berufsausbildung)~Wein / Anbau, Herstellung, Fachkategorie: Weinanbau~Erwachsenenbildung, lebenslanges Lernen~Unterricht und Didaktik: Berufsausbildung, Bildungszweck: Für die Berufsbildung, Warengruppe: HC/Umwelt/Landwirtschaft, Gartenbau, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Ulmer Eugen Verlag, Verlag: Ulmer Eugen Verlag, Verlag: Verlag Eugen Ulmer, Länge: 233, Breite: 179, Höhe: 25, Gewicht: 895, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800157167, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bauer, Karl: WeinbauWeinbau , Die Produktion hochwertiger Trauben erfordert die Beachtung vieler Faktoren wie die Abstimmung der Sorte auf die Lage, die Auswahl der Erziehung, die Abfolge von Pflege- und Pflanzenschutzmaßnahmen. Voraussetzung für die Produktion qualitativ hochwertiger Weine sind gesunde und entsprechend versorgte Rebstöcke. Der Weingarten ist in seiner Gesamtheit und als Netzwerk zu sehen. Alle Maßnahmen sollten im Einklang mit der Natur so ausgerichtet sein, dass die Produktionsgrundlagen nicht nur erhalten bleiben, sondern auf Dauer verbessert werden. Für langjährige Kulturen wie es Weinreben sind, sollte der nachhaltigen Bewirtschaftung besondere Bedeutung zukommen. Besondere Herausforderungen für den Weinbau ergeben sich durch den fortschreitenden Klimawandel und neue, vom Süden eingewanderte Schädlinge und Krankheiten. Folglich kann das Management eines Weingartens nicht ein statischer Zustand sein, sondern sollte ständig an die aktuellen Herausforderungen angepasst werden. Dieses Fachbuch beinhaltet alle heute üblichen Produktionsmethoden wie Integrierte, Organisch Biologische und Biodynamische. Wesentliche Basis sind Methoden die naturwissenschaftlich darstellbar oder zumindest empirisch nachvollziehbar sind. Die Unterschiede der Integrierten Produktion zum "Organisch-biologischen" und "Biologisch-dynamischen Weinbau" sind gegenübergestellt. Als Lehr- und Fachbuch konzipiert, ist es durch seinen systematischen Aufbau sowohl für Praktiker als auch für Schüler und Studenten an mittleren und höheren Schulen ein unentbehrliches Standardwerk zum Thema zeitgemäßer Weinbau. Die vorliegende Auflage dieses Fachbuches wurde im Sinne der Lehrpläne mit allen notwendigen Ergänzungen und Änderungen versehen, wobei der ökologische Gedanke und die "Integrierte Produktion im Weinbau" in den Vordergrund gestellt wurden. , Zündvorrichtungen > Zünd- & Glühanlagen , Auflage: 13., aktualisierte Auflage, Erscheinungsjahr: 201912, Produktform: Kartoniert, Beilage: GEKL, Autoren: Bauer, Karl~Regner, Ferdinand~Friedrich, Barbara, Auflage: 19013, Auflage/Ausgabe: 13., aktualisierte Auflage, Seitenzahl/Blattzahl: 480, Abbildungen: durchgehend farbige Abbildungen, Keyword: Keltern; Rebe; Wein; Weinanbau; Weinherstellung, Fachkategorie: Weinanbau, Warengruppe: HC/Themenkochbücher, Fachkategorie: Essen und Trinken: Weine, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Cadmos Verlag GmbH, Verlag: Cadmos Verlag GmbH, Verlag: Cadmos Verlag GmbH, Länge: 238, Breite: 169, Höhe: 43, Gewicht: 1482, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A34717581 A29745524 A22279781 A21712054, Vorgänger EAN: 9783704022844, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,46,57 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen?
Der Unterschied zwischen kalkulatorischen Abschreibungen und bilanziellen Abschreibungen liegt in ihrer unterschiedlichen Behandlung in der Buchhaltung. Bilanzielle Abschreibungen werden in der Gewinn- und Verlustrechnung erfasst und mindern den Gewinn des Unternehmens. Kalkulatorische Abschreibungen hingegen sind rein rechnerische Größen, die zur Ermittlung der Selbstkosten eines Produkts oder einer Dienstleistung verwendet werden, haben jedoch keinen direkten Einfluss auf den Gewinn. **
-
Sind Abschreibungen Einnahmen?
Nein, Abschreibungen sind keine Einnahmen. Abschreibungen sind vielmehr Aufwendungen, die dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Sie werden in der Buchhaltung als Kosten verbucht, um den tatsächlichen Werteverzehr von Anlagevermögen darzustellen. Einnahmen hingegen sind die Geldbeträge, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen die Zuflüsse von finanziellen Mitteln dar, während Abschreibungen den Werteverzehr von Vermögensgegenständen abbilden. **
-
Sind Abschreibungen erfolgswirksam?
Nein, Abschreibungen sind nicht erfolgswirksam. Sie sind lediglich Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg verringert wird. Dadurch wird der tatsächliche Wertverlust des Vermögensgegenstandes im Unternehmen erfasst. Diese Wertminderung wird in der Gewinn- und Verlustrechnung berücksichtigt, hat jedoch keinen direkten Einfluss auf den operativen Erfolg des Unternehmens. Abschreibungen dienen vielmehr der korrekten Darstellung des Unternehmensvermögens und beeinflussen somit die Bilanz, nicht aber den Gewinn. **
-
Sind Abschreibungen erfolgsneutral?
Sind Abschreibungen erfolgsneutral? Abschreibungen sind Buchungsvorgänge, bei denen der Wert von Vermögensgegenständen über ihre Nutzungsdauer verteilt wird. Sie wirken sich direkt auf den Gewinn aus, da sie die Kosten erhöhen und somit den Gewinn mindern. Dadurch können Abschreibungen das Ergebnis eines Unternehmens beeinflussen und somit nicht als erfolgsneutral betrachtet werden. Sie dienen jedoch dazu, den tatsächlichen Werteverzehr von Vermögensgegenständen im Unternehmen transparent darzustellen und somit eine realistische Gewinnsituation zu zeigen. **
Ähnliche Suchbegriffe für Abschreibungen
-
Papermoon "WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT"Vliestapete, WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT"Vliestapete, WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT"Vliestapete, WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...118,40 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT"Vliestapete, WEINBAU-WEIN TRAUBEN FELD WIESE WEIN SONNE LANDSCHAFT, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften:...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen gut?
Sind Abschreibungen gut? Abschreibungen sind ein wichtiger Bestandteil der Bilanzierung, da sie es Unternehmen ermöglichen, den Wertverlust von Vermögenswerten über ihre Nutzungsdauer hinweg anzuerkennen. Dies hilft, die tatsächlichen finanziellen Leistungen eines Unternehmens genauer darzustellen und eine realistische Bewertung des Vermögens zu gewährleisten. Zudem können Abschreibungen steuerliche Vorteile bieten, da sie die steuerpflichtigen Gewinne eines Unternehmens reduzieren können. Allerdings können zu hohe Abschreibungen auch zu einer Verzerrung der finanziellen Leistungsfähigkeit eines Unternehmens führen und Investoren möglicherweise abschrecken. Letztendlich hängt die Beurteilung der Abschreibungen davon ab, wie sie angewendet werden und ob sie die finanzielle Gesundheit eines Unternehmens korrekt widerspiegeln. **
-
Wann erfolgen Abschreibungen?
Abschreibungen erfolgen in der Buchhaltung, um den Wert von Vermögensgegenständen über die Zeit zu reduzieren. Sie werden in der Regel jährlich vorgenommen, um den tatsächlichen Wertverlust von Anlagegütern wie Maschinen, Gebäuden oder Fahrzeugen widerzuspiegeln. Abschreibungen dienen dazu, die Kosten für die Nutzung von Vermögenswerten über ihre Lebensdauer hinweg zu verteilen und die Gewinne eines Unternehmens genauer darzustellen. Sie sind ein wichtiger Bestandteil der Gewinn- und Verlustrechnung und haben Auswirkungen auf die Steuerlast eines Unternehmens. **
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Abschreibungen?
Abschreibungen sind die systematische Verteilung der Anschaffungs- oder Herstellungskosten von Vermögensgegenständen auf die Nutzungsdauer. Sie dienen dazu, den Werteverzehr eines Vermögensgegenstandes über seine Nutzungsdauer hinweg zu erfassen und in der Buchhaltung zu berücksichtigen. Durch Abschreibungen wird der Gewinn eines Unternehmens reduziert und somit die Steuerlast verringert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.